
Mintos portfolio update juli 2026: hoe presteert de portefeuille na ruim 3 maanden?
Eind maart ben ik begonnen met beleggen via Mintos. Inmiddels staat mijn portefeuille ruim drie maanden online en is het tijd voor de vierde uitgebreide en eerlijke update. Geen marketingverhaal, maar een transparante blik op de resultaten, de verwachtingen en de punten die mij opvallen.
Het doel van deze serie is om te laten zien hoe een Mintos-portefeuille zich in de praktijk ontwikkelt. In deze serie deel ik niet alleen de resultaten, maar kijk ik ook kritisch naar de cijfers. Komt het daadwerkelijk behaald rendement overeen met de verwachte rendementen? Hoe presteren de investeringen in leningen en obligaties? En zijn achterstallige betalingen iets om me zorgen over te maken?
Mijn Mintos portefeuille in één oogopslag
Per 3 juli 2026 ziet mijn Mintos-portefeuille er als volgt uit.
| Waarde | |
| Totale inleg | €1.500,00 |
| Accountwaarde | €1.524,38 |
| Totaal rendement | €24,23 |
| Totaal rendement | 1,62% |
De verdeling van de portefeuille is vrijwel precies zoals ik deze vooraf had bedacht:
- 60% Core Loans
- 40% Obligaties
Die combinatie moet zorgen voor een aantrekkelijk rendement, terwijl ik het risico spreid over twee verschillende beleggingscategorieën, die ik beide nog niet had in mijn beleggingsportefeille, dat is tevens een van de redenen dat ik ben gestart bij Mintos.
Resultaten Core Loans portefeuille
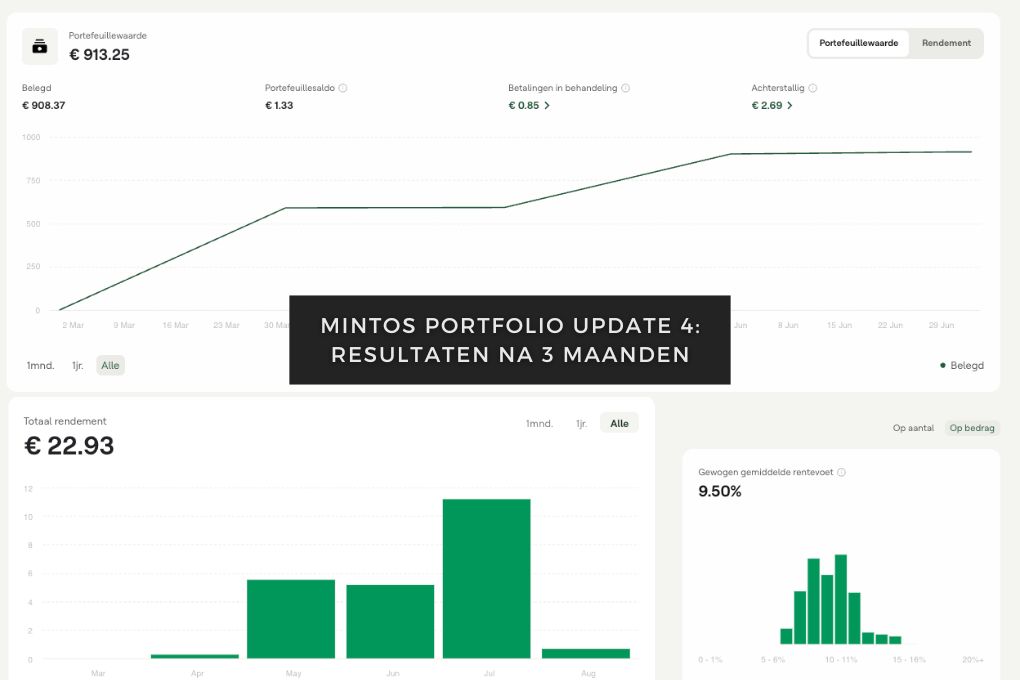
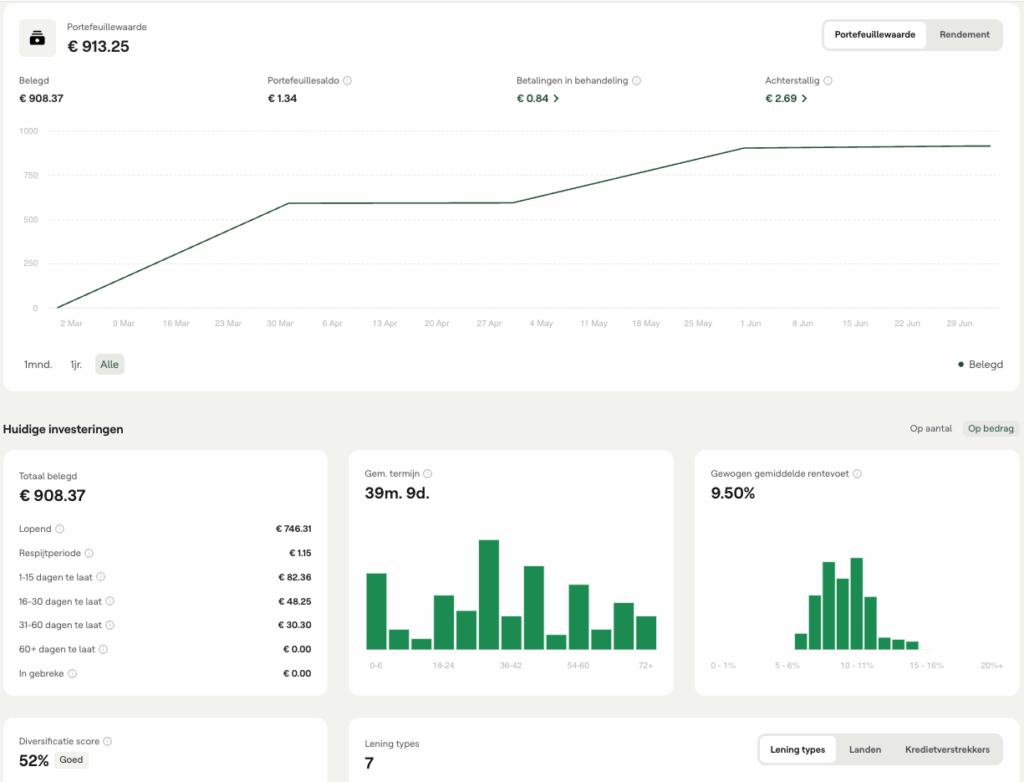
De grootste positie binnen mijn portefeuille bestaat uit leningen via de automatische Core Loans. De Core Loans vormen ongeveer 60% van mijn portefeuille.
Huidige stand
- Portefeuillewaarde: €913,25
- Belegd: €908,37 (waarvan €900 inleg en de rest herbelegd rendement)
- Gemiddelde rente: 9,50%
- Verdiend rendement: €13,79
Daarnaast zie ik twee bedragen die het vermelden waard zijn.
- Betalingen in behandeling: €0,85
- Achterstallige betalingen: €2,69 (iets opgelopen t.o.v. vorige update)
Voor veel beginnende beleggers klinkt “achterstallig” direct negatief, maar bij P2P-beleggen hoort dit er simpelweg bij. Leningen kunnen tijdelijk achterlopen, waarna de betaling alsnog wordt ontvangen of de lening wordt teruggekocht door de kredietverstrekker. Voor de volledige 100% van de achterstallige betalingen is Mintos aan het onderhandelen met de kredietverstrekker en wordt verwacht dat dit wordt teruggevorderd.
Dit houdt niet in dat er geen risico is dat niet de volle 100% gaat worden teruggevorderd, maar voorlopig gaat het om slechts ongeveer 0,3% van mijn lening-portefeuille, dus ik zie hierin nog geen reden tot zorg.
Resultaten High Yield bonds portefeuille
Ook de obligatieportefeuille, waarvoor ik heb gekozen voor de automatische High Yield Bonds ontwikkelt zich volgens verwachting. Sterker nog, de obligatieportefeuille doet het zelfs iets beter dan dat ik er oorspronkelijk van had gedacht.
Huidige stand
- Portefeuillewaarde: €611,09
- Belegd: €609,40 (waarvan €600 inleg en de rest herbelegd rendement)
- Gemiddeld verwacht rendement: 8,89%
- Verdiend rendement: €10,44
Hoewel obligaties doorgaans iets minder rendement opleveren dan leningen, zorgen ze wel voor extra spreiding binnen de portefeuille.
Daarnaast kan je bij obligaties klikken op “Verwacht rendement”. Dit laat zien dat het grootste gedeelte van het rendement al snel herbelegd kan worden, het grootste gedeelte wordt uitgekeerd in 2027:
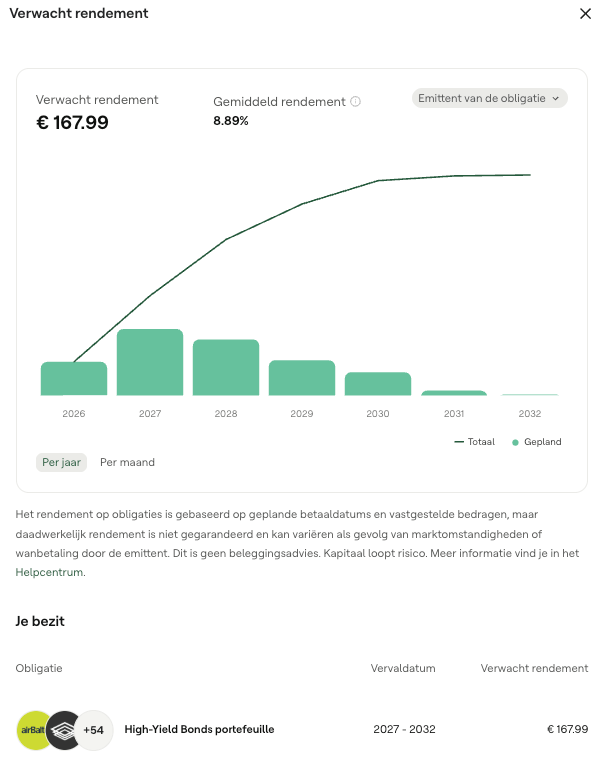
Het totaal verwachte rendement over de gehele looptijd van €167,99 laat goed zien wat beleggen je op termijn kan opleveren.

Mintos verwacht rendement vs werkelijk rendement
Misschien wel het meest interessante onderdeel van deze update: het verwacht rendement vs werkelijk rendement bij Mintos.
Mijn huidige rendement bedraagt ongeveer 1,62%, terwijl Mintos voor mijn portefeuille gemiddeld een verwacht jaarrendement van ongeveer 9,2% laat zien.
Dat lijkt een groot verschil, maar eigenlijk goed te verklaren.
Mijn eerste storting deed ik op 26 maart en de tweede volgde pas 20 mei. Gemiddeld staat mijn geld daardoor ongeveer 81 dagen belegd.
Wanneer je het verwachte jaarrendement van ongeveer 9,2% terugrekent naar die periode, zou mijn portefeuille vandaag ongeveer 2,0% rendement moeten laten zien. In werkelijkheid sta ik op 1,62%. Dat betekent dat mijn portefeuille ongeveer 0,38 procentpunt achterloopt op het theoretische rendement.
Persoonlijk vind ik dat verschil na drie maanden niet zorgwekkend.
Daar zijn meerdere logische verklaringen voor:
- niet al het geld is direct volledig belegd geweest;
- rente wordt niet dagelijks uitgekeerd;
- obligaties bewegen tussentijds in waarde;
- een klein deel van de leningbetalingen is nog onderweg of tijdelijk achterstallig.
Wat betekent dit op jaarbasis?
Hoewel drie maanden nog een korte periode is, is het interessant om het huidige rendement eens door te rekenen.
Wanneer ik mijn huidige rendement annualiseer, kom ik uit op ongeveer:
| Werkelijk | Verwacht | |
| Rendement tot nu toe | 1,62% | ±2,0% |
| Geannualiseerd rendement | ±7,3% | ±9,2% |
| Op jaarbasis in euro’s (bij €1.500) | ±€110 | ±€138 |
Als mijn huidige rendement onveranderd zou blijven, zou ik dus ongeveer €110 per jaar verdienen. Wanneer de portefeuille uiteindelijk volledig aansluit bij het verwachte rendement van Mintos, zou dat ongeveer €138 per jaar zijn.
Het verschil bedraagt daarmee ongeveer €28 per jaar.
Dat klinkt behoorlijk, maar ik verwacht eerlijk gezegd dat dit verschil de komende maanden kleiner zal worden. De portefeuille wordt immers ouder, ontvangen rente wordt opnieuw belegd en tijdelijke achterstanden worden vaak alsnog ingelopen.
Met andere woorden: het verschil is aanwezig, maar voor deze fase van de portefeuille vind ik het goed verklaarbaar. Ook zie ik in dat een gedeelte van de achterstallige betalingen al is teruggevorderd en heb ik er goed vertrouwen in dat Mintos de rest ook kan terugvorderen.
Mijn verwachting
Op basis van de huidige ontwikkeling verwacht ik eigenlijk dat mijn geannualiseerde rendement de komende maanden langzaam zal oplopen.
Waarom?
- Steeds meer van mijn geld staat langer belegd.
- Nieuwe rente-uitkeringen worden automatisch herbelegd.
- Tijdelijke achterstanden kunnen alsnog worden ingelopen.
- Het effect van de latere tweede storting wordt steeds kleiner.
Mijn verwachting is daarom niet dat deze portefeuille op lange termijn rond de 7% blijft hangen. Als de kredietkwaliteit gelijk blijft en er geen grote afschrijvingen plaatsvinden, acht ik een rendement tussen 8% en 9% op jaarbasis zeker realistisch via Mintos.
Mijn indruk van Mintos na ruim 3 maanden
Na ruim drie maanden ben ik positief over de ontwikkeling van mijn investeringen in leningen en bedrijfsobligaties.
Wat mij aanspreekt:
- goede spreiding tussen leningen en obligaties;
- vrijwel al het geld en rendement is automatisch geïnvesteerd;
- een aantrekkelijk verwacht rendement ongeacht marktomstandigheden;
- eenvoudig en overzichtelijk platform
Tegelijkertijd bevestigt deze periode ook iets belangrijks. Het rendement dat Mintos laat zien is een verwacht jaarlijks rendement, geen garantie en ook geen rendement dat je direct na enkele maanden terugziet.
Wie in leningen of obligaties belegt, moet net als bij andere beleggingen bereid zijn om de investeringen voldoende tijd te geven. Hoe langer je belegt, hoe groter het effect van compound interest en hoe beter het rendement zich ontwikkelt.
Conclusie Mintos portfolio update juli
Mijn Mintos-portefeuille heeft in de eerste drie maanden een rendement van €24,23 (of 1,62%) gerealiseerd.
Dat ligt iets onder het theoretische rendement dat je op basis van de gemiddelde rente zou verwachten, maar dat is goed verklaarbaar door de relatief korte looptijd van de beleggingen en de latere tweede storting. Tegelijkertijd vind ik het verschil klein genoeg om daar op dit moment geen conclusies aan te verbinden.
Al met al staat mijn Mintos-portefeuille staat er na ruim drie maanden gezond voor. De portefeuille is goed gespreid (en opgelopen ten opzichte van vorige update), vrijwel volledig belegd en kent slechts een zeer beperkt bedrag aan achterstallige betalingen.
De komende kwartalen worden wat mij betreft pas echt interessant. Dan zal blijken of het geannualiseerde rendement inderdaad richting de 8% à 9% groeit, zoals ik op basis van de huidige portefeuille verwacht.
Voorlopig blijf ik de portefeuille maandelijks checken en regelmatig een portfolio update delen, eens in een kwartaal lijkt mij geschikt. Daarbij let ik vooral op twee zaken:
- ontwikkelt het geannualiseerde rendement zich richting de verwachte 9%;
- hoe verlopen de achterstallige betalingen;
Voor nu ben ik tevreden over de eerste resultaten. De komende maanden zullen een beter beeld geven van hoe de portefeuille bij Mintos zich op langere termijn ontwikkelt.
Vragen? Stel ze in de reacties of stuur een bericht. Mocht je ook bij Mintos willen starten, in samenwerking mogen we een mooie actie aanbieden. Je krijgt €25 bonus bij een belegging van €1.500 binnen 30 dagen. Er is geen code voor nodig, maar je moet wel via ons doorklikken, voorwaarden van toepassing. Bekijk meer over Mintos en de bonusvoorwaarden op de site van Mintos.
Bekijk ook onze Mintos review met meer uitleg over het platform voor extra inkomen, of onze eerder Mintos portfolio updates zoals de Mintos Portfolio update 3. Dit was de Mintos Portfolio update van juli.

0 reacties